
Contabilidade para arquitetos: como pagar menos imposto legalmente
Um arquiteto no Simples Nacional pode pagar 6% ou 15,5% de alíquota inicial sobre o mesmo faturamento. A diferença entre os dois números tem nome: Fator R. E ela costuma valer mais de R$ 17 mil por ano em uma empresa de porte médio.
A arquitetura tem particularidades tributárias que a contabilidade generalista frequentemente ignora e o custo desse descuido não aparece como erro, aparece como imposto pago a mais, mês após mês. Este guia mostra por que arquiteto não pode ser MEI, como o enquadramento certo reduz a carga pela metade e os quatro erros que empurram o profissional para a alíquota mais cara.
Arquiteto pode ser MEI?
Não. A arquitetura é profissão regulamentada e está fora do MEI.
Duas razões impedem o enquadramento. A arquitetura é regulamentada pelo CAU e exige diploma de nível superior, o que já a exclui do MEI, pensado para atividades de baixo risco sem exigência de formação. Além disso, o CNAE de serviços de arquitetura não consta na lista de ocupações permitidas ao microempreendedor.
Tentar contornar isso com um CNAE parecido, só para emitir nota, é um erro sério: a incongruência entre a atividade real e a declarada pode configurar fraude tributária e trazer problema com o fisco e com o próprio CAU.
Então qual tipo de empresa o arquiteto deve abrir?
Para quem atua sozinho, a Sociedade Limitada Unipessoal costuma ser a melhor escolha. Ela permite a formalização sem sócio e oferece proteção patrimonial, separa o seu patrimônio pessoal do da empresa. Explicamos o formato em detalhe no artigo sobre a sociedade unipessoal. Para quem terá sócio, a Sociedade Limitada tradicional é o caminho.
Quanto um arquiteto paga de imposto no Simples Nacional?
Entre 6% e 15,5% de alíquota inicial, dependendo do Fator R. Essa é a decisão tributária mais importante da profissão.
A arquitetura é uma atividade de natureza intelectual. Por padrão, atividades intelectuais caem no Anexo V do Simples Nacional, com alíquota inicial de 15,5%. Mas existe um mecanismo que permite migrar para o Anexo III, de 6% inicial: o Fator R.
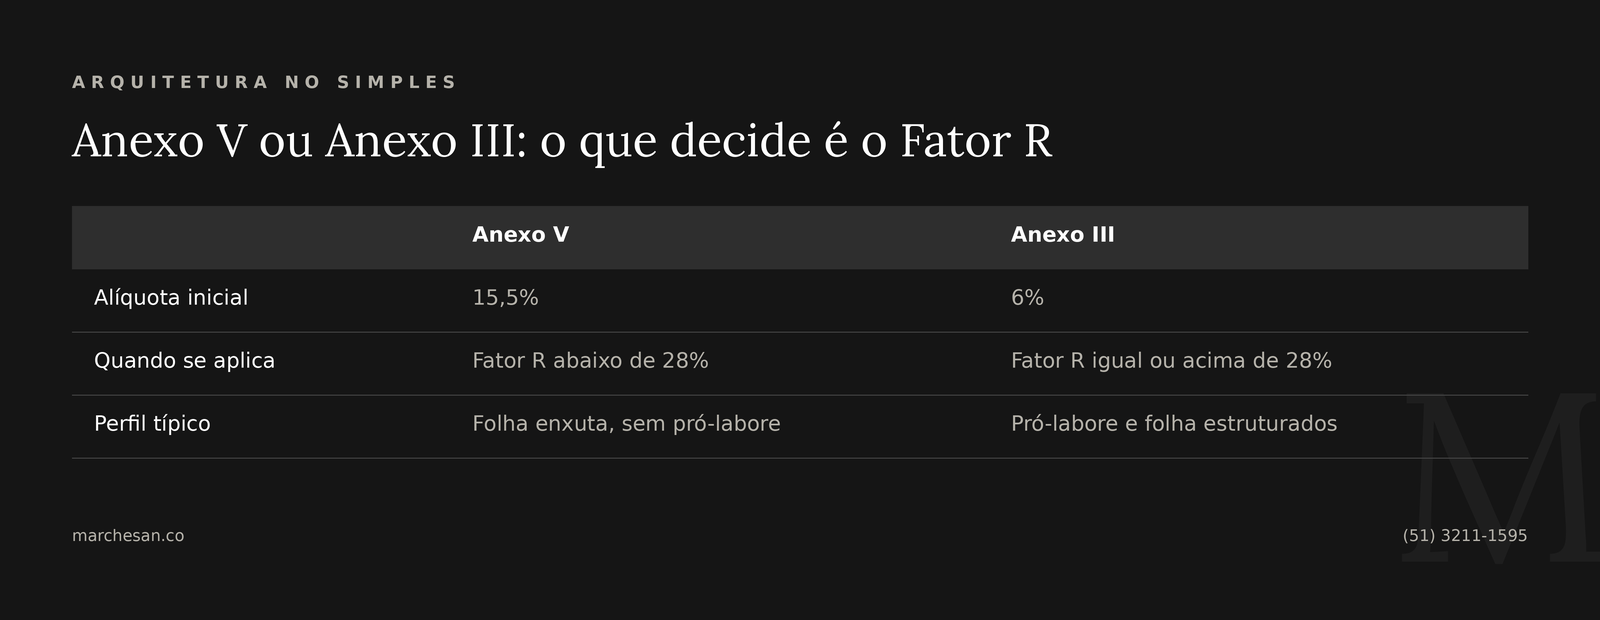
A diferença de 9,5 pontos percentuais na primeira faixa não é pequena. Para um escritório com R$ 180 mil de faturamento anual, ela representa cerca de R$ 17,1 mil de imposto a mais ou a menos no ano, só por causa do anexo em que a empresa está enquadrada.
O que é o Fator R, em linguagem simples
É a relação entre quanto você paga de folha e quanto você fatura, medida nos últimos 12 meses.
A conta é direta: divide-se a folha de pagamento dos últimos 12 meses (incluindo o pró-labore do sócio) pela receita bruta do mesmo período. Se o resultado for igual ou maior que 28%, a empresa é tributada pelo Anexo III naquele mês. Abaixo de 28%, cai no Anexo V.
Um exemplo com números reais:
Imagine um escritório que faturou R$ 720 mil nos últimos 12 meses e teve R$ 216 mil de folha, somando salários e pró-labore. O Fator R é 216.000 ÷ 720.000 = 0,30, ou seja, 30%. Como é maior que 28%, a empresa pode ser tributada pelo Anexo III, na alíquota mais baixa. Se a folha fosse R$ 180 mil, o Fator R cairia para 25% e a empresa iria para o Anexo V, mais caro.
Por isso, para o arquiteto, definir o pró-labore é uma alavanca tributária, não uma decisão qualquer. E é uma conta que muda mês a mês, porque faturamento e folha variam.
Os 4 erros que jogam o arquiteto para a alíquota alta
Quase todos os casos de imposto pago a mais na arquitetura vêm de um destes quatro descuidos.
1. Pró-labore zero ou baixo demais
Este é o mais comum. O sócio-arquiteto que não retira pró-labore, ou retira o mínimo, derruba o Fator R e joga a empresa para o Anexo V. Muitas vezes a economia com a folha menor é menor do que o imposto extra que ela gera. O pró-labore precisa ser calculado olhando o Fator R, não apenas o INSS.
2. CNAE genérico em vez do específico
Registrar a empresa com um CNAE genérico, em vez do 7111-1/00 de serviços de arquitetura, pode derrubar o direito ao Anexo III e forçar o Anexo V. A atividade declarada precisa refletir exatamente o serviço prestado.
3. Esquecer o RRT do projeto
O Registro de Responsabilidade Técnica (RRT) vincula o arquiteto ao projeto entregue e é emitido pelo SICCAU. Esquecer o RRT de um trabalho já entregue gera multa do CAU e responsabilidade civil pelo projeto. E a empresa só consegue emitir RRT se estiver cadastrada no CAU, um passo que não pode ficar para depois.
4. Misturar conta pessoal e conta da empresa
Usar a conta pessoal para receber da empresa invalida a isenção sobre os lucros distribuídos e embaralha a apuração. A recomendação é abrir conta PJ no primeiro dia de operação e nunca misturar os dois fluxos.
Simples Nacional ou Lucro Presumido para arquiteto?
Para a maioria dos escritórios, o Simples Nacional com Fator R bem gerido é mais vantajoso. Mas não é regra universal.
No Simples com Anexo III, a alíquota inicial é de 6% e tudo é recolhido em guia única. O Lucro Presumido costuma resultar em carga total mais alta e exige apurações separadas, mas pode compensar em dois cenários: folha muito enxuta, que impediria o Fator R de funcionar, ou faturamento elevado, próximo ou acima do limite do Simples. A escolha depende de faturamento, folha, pró-labore e tipo de cliente, sai de uma simulação, não de uma regra geral. Um ponto de atenção para 2026: a reforma tributária não extingue os anexos do Simples durante a transição, mas muda gradualmente a composição do DAS. Vale acompanhar isso com uma: contabilidade preparada para as mudanças.
Perguntas frequentes
Arquiteto pode ser MEI?
Não. A arquitetura é profissão regulamentada pelo CAU e exige diploma de nível superior, o que a exclui do MEI. Além disso, o CNAE de serviços de arquitetura não consta na lista de ocupações permitidas ao microempreendedor. As alternativas são SLU, EI, Sociedade Limitada ou Sociedade Simples.
Quanto de imposto um arquiteto paga no Simples Nacional?
Depende do Fator R. A arquitetura é atividade intelectual e cai no Anexo V, com alíquota inicial de 15,5%. Mas se a folha de pagamento, incluindo o pró-labore, atingir 28% do faturamento, a empresa migra para o Anexo III, com alíquota inicial de 6%.
O que é o Fator R e por que ele importa para o arquiteto?
O Fator R é a relação entre a folha de pagamento e o faturamento dos últimos 12 meses. Para o arquiteto, ele define se a empresa paga 6% ou 15,5% de alíquota inicial. Quando a folha, somado o pró-labore, atinge 28% do faturamento, a tributação migra do Anexo V para o Anexo III, mais barato.
Qual o melhor tipo de empresa para um arquiteto que atua sozinho?
Na maioria dos casos, a Sociedade Limitada Unipessoal (SLU). Ela permite a atuação solo sem necessidade de sócio e oferece proteção patrimonial, separando o patrimônio pessoal do da empresa. A definição final depende de faturamento, folha e forma de atuação.
O que é o RRT e por que ele não pode ser esquecido?
O Registro de Responsabilidade Técnica (RRT) é o documento que vincula o arquiteto ao projeto ou serviço prestado, emitido pelo SICCAU. Esquecer o RRT de um projeto entregue gera multa do CAU e responsabilidade civil pelo trabalho. A empresa precisa estar cadastrada no CAU para poder emiti-lo.
Vale a pena o arquiteto abrir CNPJ em vez de atuar como autônomo?
Em geral, sim, para quem fatura acima de alguns milhares de reais por mês ou presta serviço para empresas. Como autônomo, o Imposto de Renda pode chegar a 27,5%, além de INSS e ISS. Como PJ no Simples, a alíquota inicial pode ser de 6% com o Fator R correto.
Quer saber em qual anexo o seu escritório se encaixa?
O ponto ótimo entre pró-labore, folha e faturamento é diferente para cada escritório e é exatamente o tipo de cálculo que separa uma contabilidade que entende de arquitetura de uma que trata todo cliente igual.
Na Marchesan, fazemos essa simulação olhando os números reais da sua operação, mês a mês. Se você é arquiteto e não tem certeza se está pagando o imposto certo, chame no WhatsApp (51) 3211-1595. E se a dúvida for mais ampla, se a sua contabilidade atual acompanha essas particularidades, talvez valha considerar.
