
Simples híbrido ou puro: o prazo vai até 30/10 e veja como decidir
Se você tem empresa no Simples Nacional, setembro ficou para trás, mas a decisão não. O governo prorrogou os prazos: a opção pelo Simples em 2027 vai até 15/10, e a escolha entre Simples puro e Simples Híbrido vai até 30/10/2026. Sobrou tempo para decidir bem. Não sobrou tempo para empurrar.
Resumo em 30 segundos
Simples puro: tudo no mesmo boleto (DAS), inclusive IBS e CBS. É o que acontece se você não fizer nada.
Simples híbrido: você segue no Simples, mas IBS e CBS saem do DAS e são apurados à parte, com direito a crédito.
A escolha é mais comercial do que técnica: depende de para quem você vende e do que você compra.
Prazo final: 30/10/2026. Pendência no CNPJ precisa ser resolvida até lá.
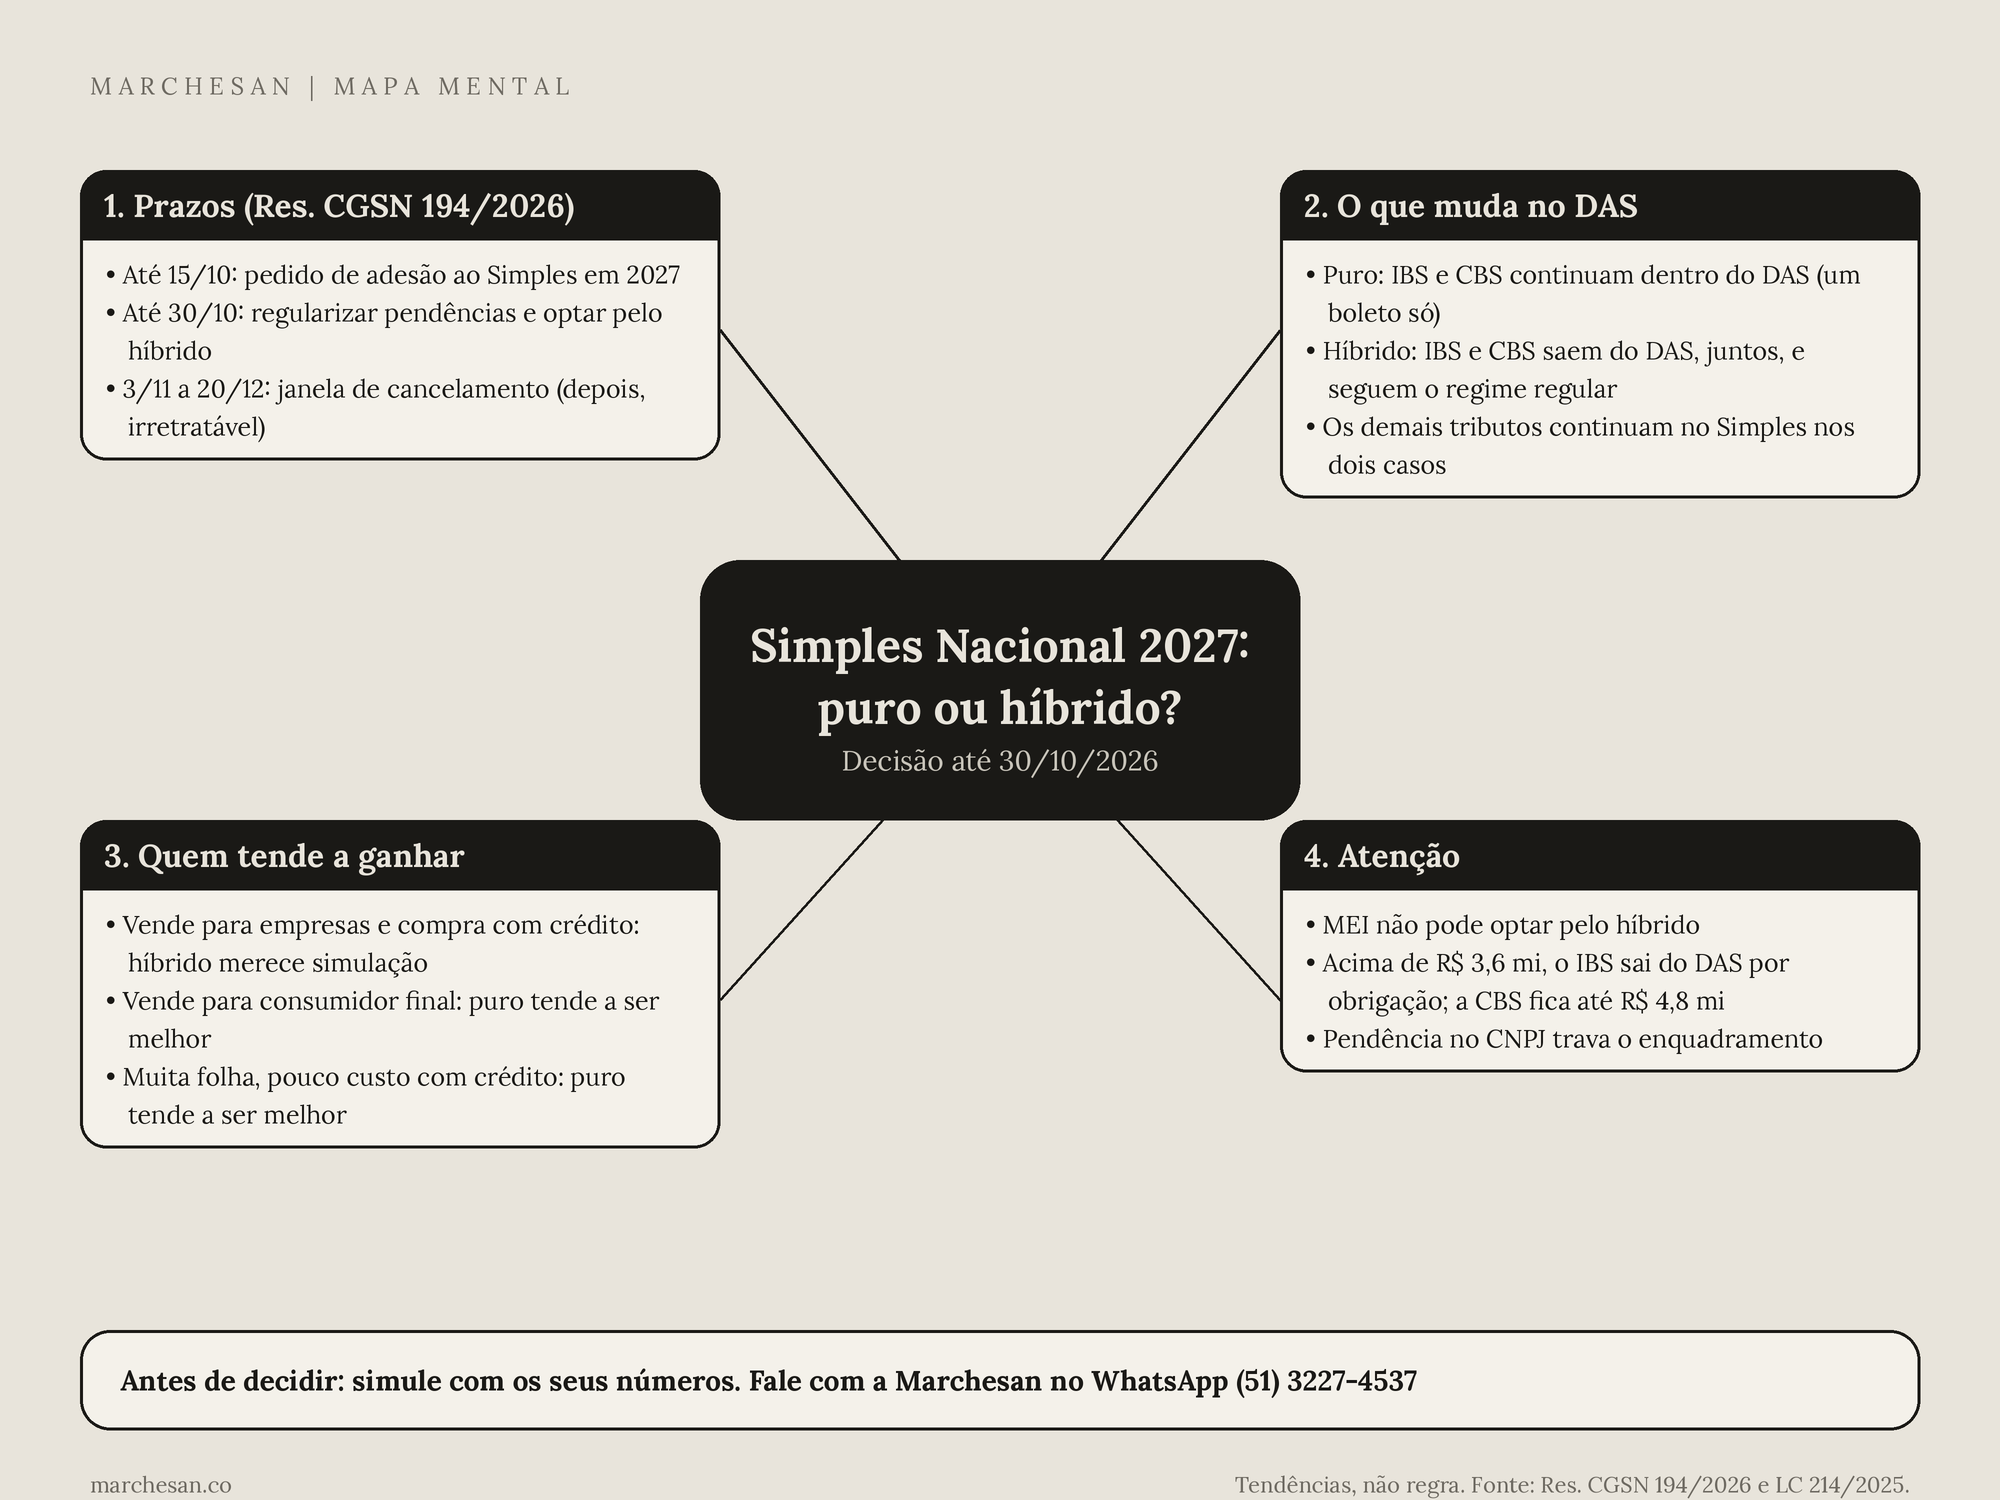
Mapa mental: o caminho da decisão em uma imagem. Salve e compartilhe com o seu sócio.
Os prazos atualizados, em ordem
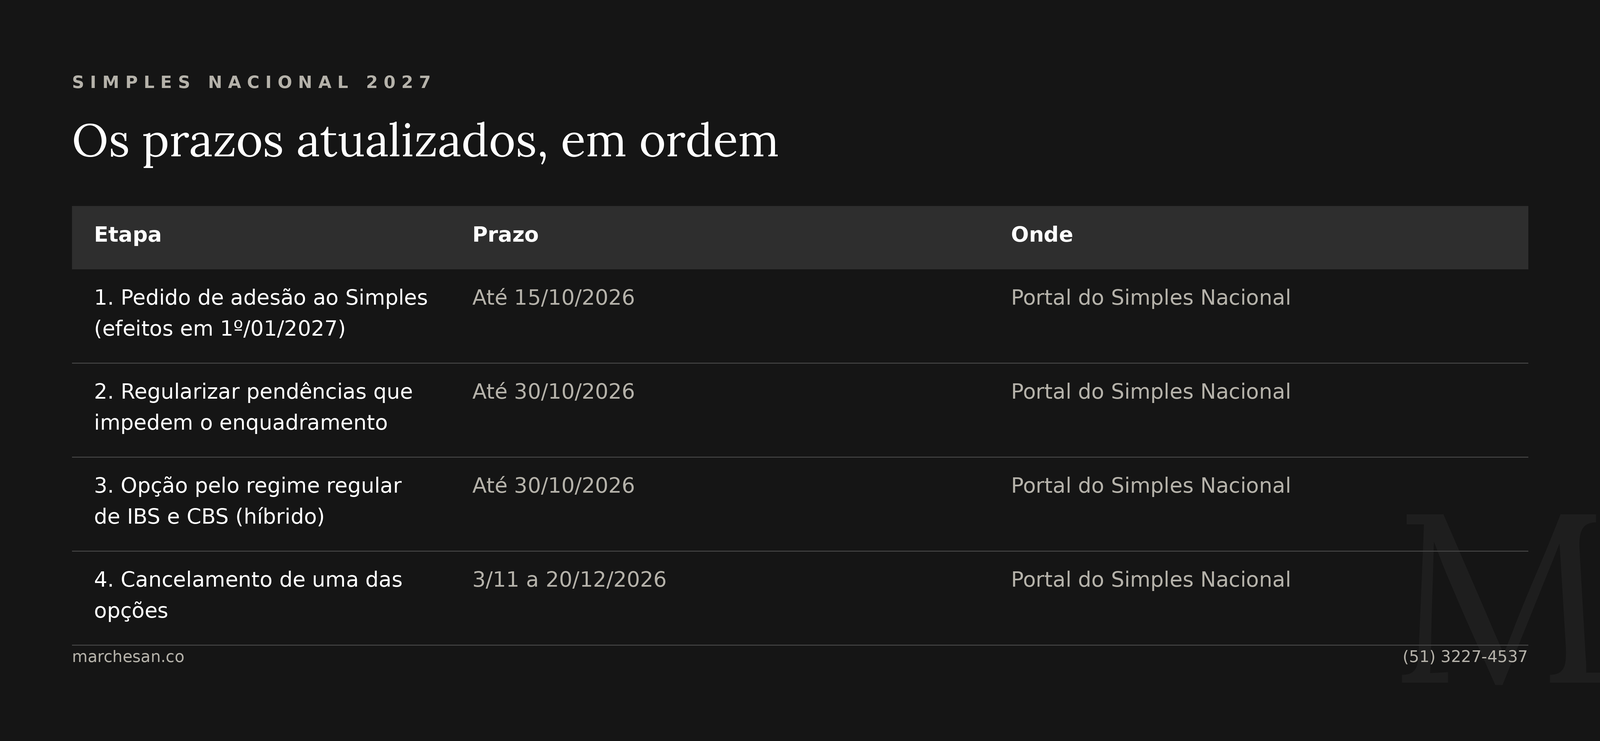
Empresas abertas entre 16/10 e 31/12/2026 têm regra própria de adesão. Para a escolha do híbrido, a janela especial vale para CNPJs registrados entre 31/10 e 31/12/2026. Fonte das datas: Res. CGSN 194/2026, publicada no DOU de 28/09/2026.
O que é o Simples Híbrido? Uma analogia
Pense no DAS como uma marmita pronta: um preço só, tudo incluído, sem você precisar cozinhar nada. É prático, mas você não escolhe os ingredientes. No híbrido, você continua com a marmita para quase tudo, mas IBS e CBS viram ingredientes comprados à parte: dá mais trabalho, e em troca você ganha o direito de abater o que pagou nas suas compras (o crédito).
Na prática, as regras são estas:
IBS e CBS saem juntos. Na opção voluntária, não dá para tirar só um deles.
Os demais tributos continuam no DAS. Você não sai do Simples.
Vale inicialmente para janeiro a junho de 2027. Depois, a escolha se mantém até você mudar.
Atenção a um caso parecido, mas diferente. Quem ultrapassa o sublimite de R$ 3,6 milhões deixa de recolher o IBS (junto com ICMS e ISS) pelo Simples, enquanto a CBS permanece até R$ 4,8 milhões. Isso não é escolha: é consequência do faturamento.
Quem tende a ganhar com cada regime
O ponto central é o crédito. No regime regular, sua empresa se credita do IBS e da CBS pagos nas compras. No Simples puro, quem compra de você só se credita do que foi efetivamente recolhido no DAS, que costuma ser menos. Por isso, clientes empresas valorizam fornecedor com crédito cheio.
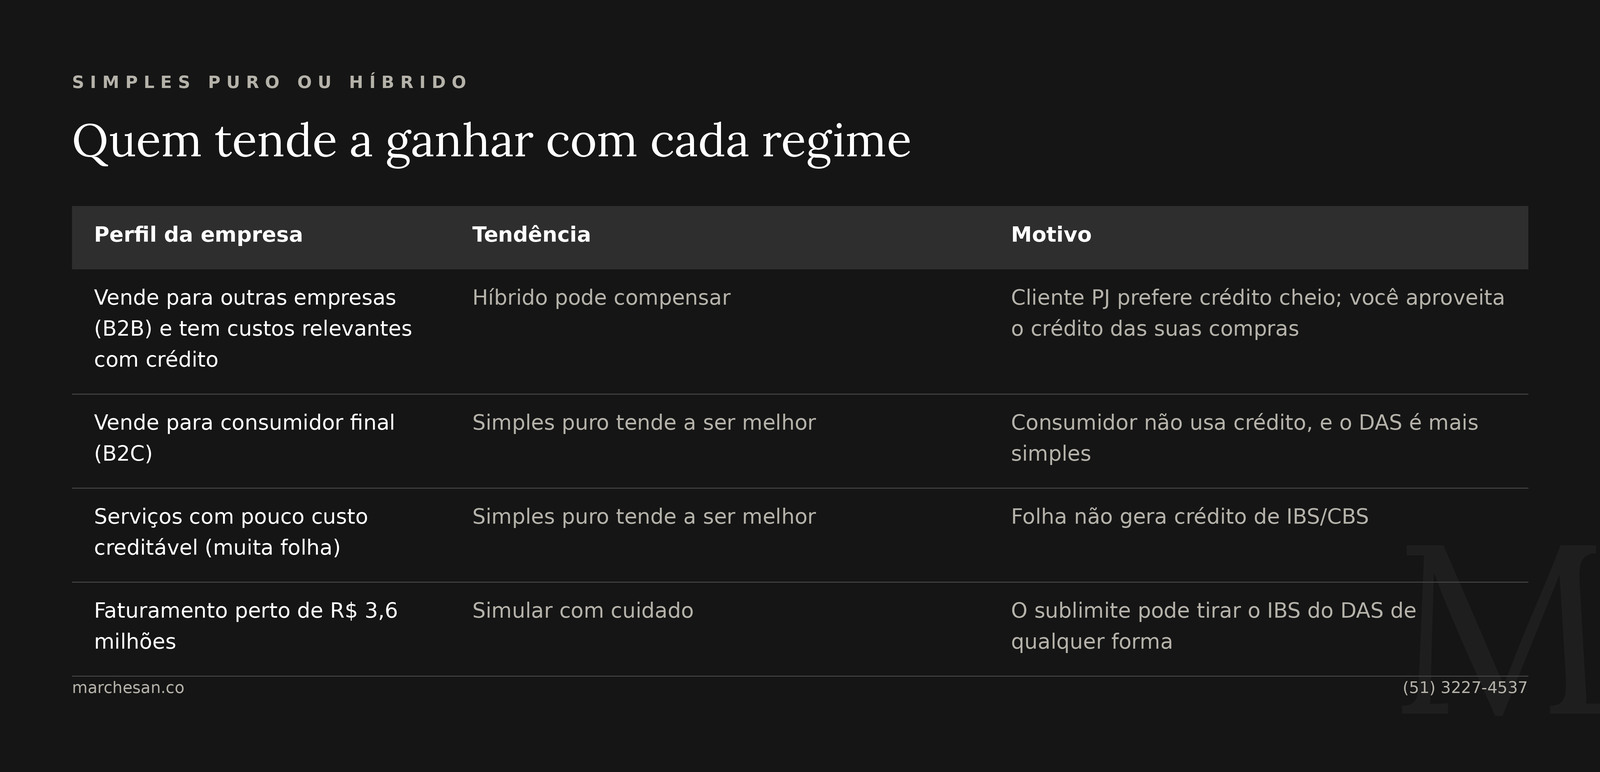
Isso é tendência, não regra. A decisão correta sai da simulação com os seus números.
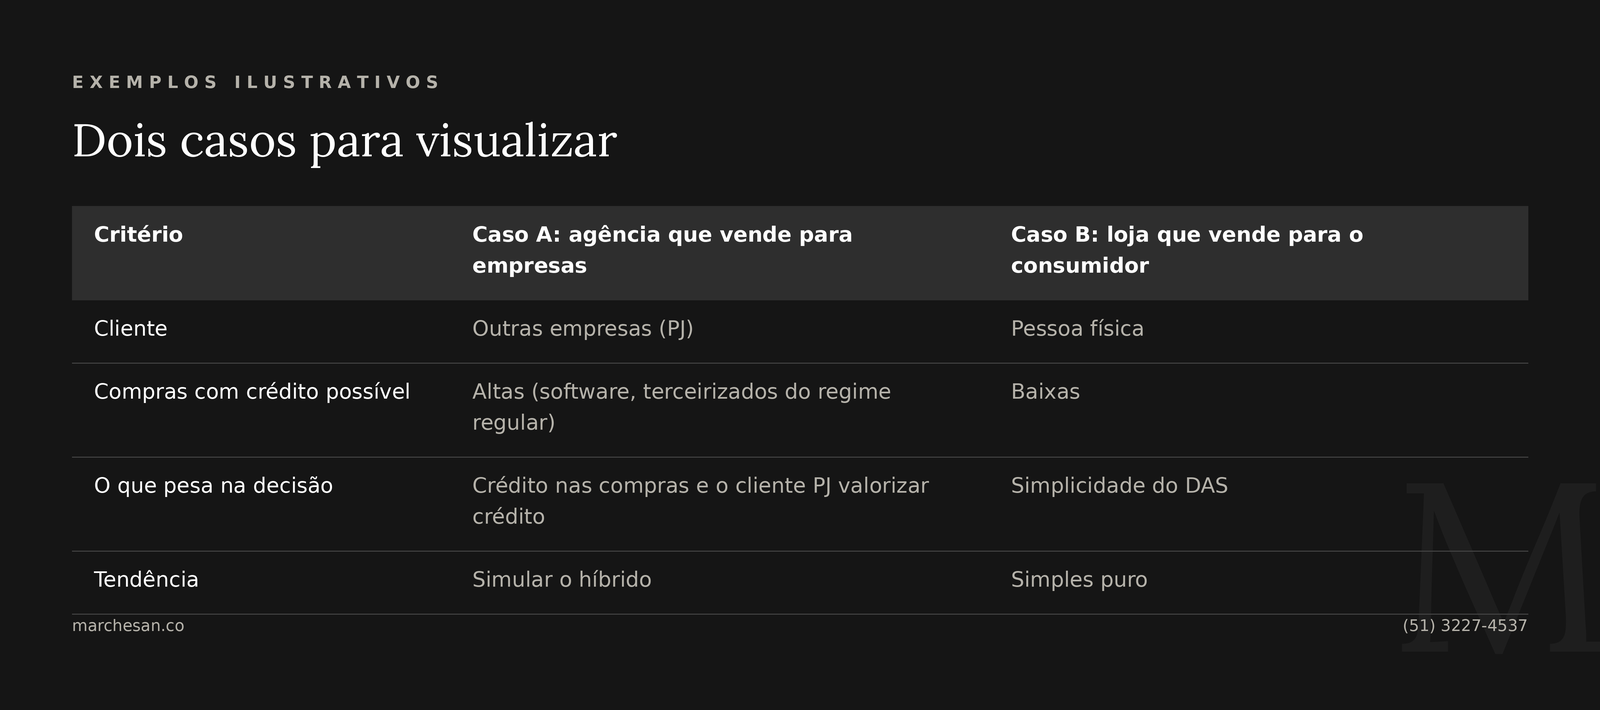
Os dois casos são ilustrativos. Uma empresa real quase sempre mistura os dois perfis, e é aí que a conta precisa ser feita com cuidado.
Exemplo numérico
Uma empresa de serviços que vende para outras empresas compra R$ 15.000 por mês de fornecedores do regime regular. Suponha, só para ilustrar, alíquota combinada de 26,5% (o teto previsto na lei; a definitiva ainda será fixada pelo Senado). O imposto destacado nessas compras seria de R$ 3.975 por mês.
No híbrido, esse valor entra como crédito e abate o IBS/CBS que ela deve pelas vendas.
No Simples puro, ela não aproveita esse crédito, mas paga o DAS com IBS/CBS embutidos.
Se esse crédito pesa na sua margem, o híbrido merece simulação. Se suas compras são pequenas, a vantagem some. Os 26,5% são hipotéticos e não representam a carga final.
Passo a passo para decidir
Passo 1: Separe o faturamento entre venda para empresa e venda para consumidor.
Passo 2: Some o que você compra com crédito possível, ou seja, de fornecedores do regime regular.
Passo 3: Confira o CNPJ: pendências travam o enquadramento no Simples, e o prazo para regularizar é 30/10.
Passo 4: Veja a rotina: o híbrido exige apurar IBS e CBS à parte e emitir nota corretamente.
Passo 5: Peça uma simulação com os números reais do último ano antes de clicar em qualquer opção.
Passo 6: Faça a opção no Portal do Simples Nacional até 30/10. A janela de cancelamento (3/11 a 20/12) é exceção, não plano.
O MEI fica de fora do híbrido e mantém o recolhimento fixo. Sobre novas janelas de opção em 2027, a Receita sinalizou possibilidade, mas ainda sem regulamentação.
Erros comuns
Deixar para depois porque o prazo foi prorrogado.
Escolher só pelo medo de pagar mais, sem simular.
Esquecer as pendências do CNPJ, que travam o enquadramento.
Achar que dá para tirar só o IBS ou só a CBS na opção voluntária.
Perguntas frequentes
Qual é o prazo para optar pelo Simples Híbrido?
Até 30/10/2026, no Portal do Simples Nacional. A opção vale a partir de 1º/01/2027 e inicialmente cobre janeiro a junho de 2027. Quem não faz nada permanece no Simples puro.
O que sai do DAS quando opto pelo híbrido?
O IBS e a CBS saem juntos do DAS e passam a ser apurados pelo regime regular. Os demais tributos do Simples continuam sendo pagos no DAS. Não existe opção de tirar só um dos dois.
O MEI pode optar pelo Simples Híbrido?
Não. A opção pelo regime regular de IBS e CBS é restrita a microempresas e empresas de pequeno porte do Simples. O MEI mantém o recolhimento fixo mensal.
Posso voltar atrás depois de optar?
Sim, dentro da janela de cancelamento, de 3/11 a 20/12/2026. Depois disso, o cancelamento é irretratável para o mesmo exercício. Por isso a decisão precisa de simulação antes.
Tenho pendências no CNPJ. Ainda dá tempo de entrar no Simples em 2027?
Dá, se você regularizar até 30/10/2026. O pedido de adesão ao Simples teve prazo até 15/10; quem teve o pedido indeferido por pendência tem até 30/10 para regularizar e garantir o enquadramento.
O prazo foi prorrogado, e o risco agora é o contrário: tratar a prorrogação como licença para deixar para de)pois. Quem tem pendência precisa agir até 30/10, e quem tem cliente PJ e custos com crédito deve simular antes da data. Se estiver pensando em trocar de contabilidade, veja o nosso checklist básico para fazer a troca de contabilidade
Para entender o contexto, leia também: NFS-e nacional obrigatória no Simples, IBS e CBS na nota fiscal e como a sua contabilidade deve se preparar para 2026. Consulte também o Portal do Simples Nacional para fazer a opção.
Quer simular o seu caso antes de 30/10? Fale com a Marchesan no WhatsApp: (51) 3227-4537.
